Domain überlastrelais.de kaufen?
Wir ziehen mit dem Projekt
überlastrelais.de um.
Sind Sie am Kauf der Domain
überlastrelais.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain überlastrelais.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
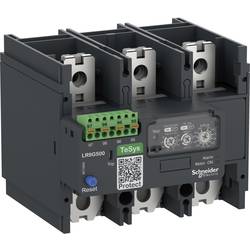
Schneider Electric Überlastrelais 1 St. LR9G115 ÜberlastTeSys protect - Giga Überlastrelais mit einem Nennstrombereich von 28-115A, Class 5E-30E für optimalen Motorschutz. Es bietet Schutz bei Phasenunsymmetrie, Phasenausfall, eingebautem Erdschluss und einphasigen Lasten. Das Gerät verfügt über manuelle und automatische Rückstellung und zeigt über eine LED-Anzeige Motor EIN und Voralarm an. Die Auslöseklassen sind wählbar von Class 5E bis 30E, um verschiedenen Anwendungsanforderungen gerecht zu werden, wie z.B. extremer Leichtanlauf bis zu extemem Schweranlauf. Green Premium-konform (RoHs/Reach).825,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Überstrom 2 - 20 A, RelaisÜberwachungsanwendungen: Aktuell Versorgungsspannung: 24 bis 240 V AC/DC Kontaktanordnung: 1-poliger Umschalter Stromempfindlichkeit: Überstrom Minimaler erfasster Strom: 2 A Maximaler erfasster Strom: 20 A Verzögerungszeit: 0,5 s Strombereich: 2 bis 20 A Entspricht NF EN 60255-6 und IEC 60255-6. UL, CSA, GL, C-Tick, GOST zertifiziert. Das RM17 JC Stromsteuerrelais von Schneider Electric ist für die Steuerung von Wechselströmen im Falle von Überstrom ausgelegt. Es verfügt über einen integrierten Stromtransformator mit einem breiten Messbereich, der Heiz- und Beleuchtungskreise sowie die Lastbedingungen von Motoren und Generatoren überwacht. Das Relais überprüft seine eigene Stromversorgung und beinhaltet eine transparente Frontplatte mit Scharnieren und LED-Anzeige des Ausgangsstatus. Es ist für die Montage auf einer DIN-Schiene geeignet.91,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pilz Sicherheit Relais PNOZ11, RelaisVersorgungsspannung: 24 Vac/dc Anzahl der Kanäle: 2 Hilfschalter: 1 Funktion: Sicherheitsschalter/Überwachung Sicherheitskategorie ISO 13849-1: 4 SIL: 3 PL: E Sicherheitskontakte: 7 Rückstelltaste: Automatisch, manuell, überwacht Anschlussart: Schraubmontage Breite: 90mm Sicherheitsrelais für Not-Aus-Schaltungen und mobile Schutzeinrichtungen, PNOZ 11. Einzel- oder Zweikanalverdrahtung mit Kurzschlusserkennung. Optional mit Selbstüberwachung oder automatischem Rücksetzen. Anzeige-LEDs für den Status der Kanäle 1 und 2, Eingangsleitungen, Versorgungsspannung und Rückstellung. Rückführschleife zur Überwachung externer Kontakte. 2 Halbleiterausgänge.403,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
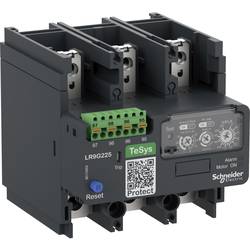
Schneider Electric Überlastrelais 1 St. LR9G225 ÜberlastTeSys protect - Giga Überlastrelais mit einem Nennstrombereich von 57-225A, Class 5E-30E für optimalen Motorschutz. Er bietet Schutz bei Phasenunsymmetrie, Phasenausfall, eingebautem Erdschluss und einphasigen Lasten. Das Gerät verfügt über manuelle und automatische Rückstellung und zeigt über eine LED-Anzeige Motor EIN und Voralarm an. Die Auslöseklassen sind wählbar von Class 5E bis 30E, um verschiedenen Anwendungsanforderungen gerecht zu werden, wie z.B. extremer Leichtanlauf bis zu extemem Schweranlauf. Green Premium-konform (RoHs/Reach).455,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Überlastrelais 1 St. LR9G500 ÜberlastTeSys protect - Giga Überlastrelais mit einem Nennstrombereich von 125-500A, Class 5E-30E für optimalen Motorschutz. Er bietet Schutz bei Phasenunsymmetrie, Phasenausfall, eingebautem Erdschluss und einphasigen Lasten. Das Gerät verfügt über manuelle und automatische Rückstellung und zeigt über eine LED-Anzeige Motor EIN und Voralarm an. Die Auslöseklassen sind wählbar von Class 5E bis 30E, um verschiedenen Anwendungsanforderungen gerecht zu werden, wie z.B. extremer Leichtanlauf bis zu extemem Schweranlauf. Green Premium-konform (RoHs/Reach).969,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Überlastrelais 1 St. LR9G115 ÜberlastTeSys protect - Giga Überlastrelais mit einem Nennstrombereich von 28-115A, Class 5E-30E für optimalen Motorschutz. Es bietet Schutz bei Phasenunsymmetrie, Phasenausfall, eingebautem Erdschluss und einphasigen Lasten. Das Gerät verfügt über manuelle und automatische Rückstellung und zeigt über eine LED-Anzeige Motor EIN und Voralarm an. Die Auslöseklassen sind wählbar von Class 5E bis 30E, um verschiedenen Anwendungsanforderungen gerecht zu werden, wie z.B. extremer Leichtanlauf bis zu extemem Schweranlauf. Green Premium-konform (RoHs/Reach).825,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Schneider Electric Überstrom 2 - 20 A, RelaisÜberwachungsanwendungen: Aktuell Versorgungsspannung: 24 bis 240 V AC/DC Kontaktanordnung: 1-poliger Umschalter Stromempfindlichkeit: Überstrom Minimaler erfasster Strom: 2 A Maximaler erfasster Strom: 20 A Verzögerungszeit: 0,5 s Strombereich: 2 bis 20 A Entspricht NF EN 60255-6 und IEC 60255-6. UL, CSA, GL, C-Tick, GOST zertifiziert. Das RM17 JC Stromsteuerrelais von Schneider Electric ist für die Steuerung von Wechselströmen im Falle von Überstrom ausgelegt. Es verfügt über einen integrierten Stromtransformator mit einem breiten Messbereich, der Heiz- und Beleuchtungskreise sowie die Lastbedingungen von Motoren und Generatoren überwacht. Das Relais überprüft seine eigene Stromversorgung und beinhaltet eine transparente Frontplatte mit Scharnieren und LED-Anzeige des Ausgangsstatus. Es ist für die Montage auf einer DIN-Schiene geeignet.91,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pilz Sicherheit Relais PNOZ11, RelaisVersorgungsspannung: 24 Vac/dc Anzahl der Kanäle: 2 Hilfschalter: 1 Funktion: Sicherheitsschalter/Überwachung Sicherheitskategorie ISO 13849-1: 4 SIL: 3 PL: E Sicherheitskontakte: 7 Rückstelltaste: Automatisch, manuell, überwacht Anschlussart: Schraubmontage Breite: 90mm Sicherheitsrelais für Not-Aus-Schaltungen und mobile Schutzeinrichtungen, PNOZ 11. Einzel- oder Zweikanalverdrahtung mit Kurzschlusserkennung. Optional mit Selbstüberwachung oder automatischem Rücksetzen. Anzeige-LEDs für den Status der Kanäle 1 und 2, Eingangsleitungen, Versorgungsspannung und Rückstellung. Rückführschleife zur Überwachung externer Kontakte. 2 Halbleiterausgänge.403,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton Überlastrelais 0,6A, RelaisDas Überlastrelais von Eaton, Modell ZE-0,6, ist ein zuverlässiges Motorschutzrelais, das speziell für Kleinschütze entwickelt wurde. Es bietet eine präzise Überwachung des Stroms im Bereich von 0,4 bis 0,6 Ampere und schützt elektrische Motoren vor Überlastung und Phasenausfällen. Die kompakte Bauform ermöglicht eine direkte Montage am Schütz, was die Installation vereinfacht. Das Gerät ist mit einer Test- und Aus-Taste sowie einer Reset-Taste für Hand- und Automatikbetrieb ausgestattet. Die Hilfsschalterkonfiguration umfasst einen Schliesser und einen Öffner, was zusätzliche Flexibilität bei der Anwendung bietet. Das Überlastrelais erfüllt die Normen IEC/EN 60947 und VDE 0660 und ist für den Einsatz in verschiedenen industriellen Anwendungen geeignet. Mit einer Schutzart von IP20 ist es für den Einsatz in trockenen Umgebungen konzipiert und gewährleistet eine hohe Betriebssicherheit. - Einstellbarer Strombereich von 0,4 bis 0,6 A - Direktmontage am Schütz für einfache Installation - Inklusive Hilfsschalter mit 1 Schliesser und 1 Öffner - Phasenausfallempfindlichkeit gemäss IEC/EN 60947 - Zertifiziert nach UL und CSA für zusätzliche Sicherheit.51,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton Überlastrelais 2,4A, RelaisDas Eaton Überlastrelais ZE-2,4 ist ein kompaktes und zuverlässiges Motorschutzrelais, das speziell für den Direktanbau an Kleinschützen konzipiert wurde. Mit einem einstellbaren Strombereich von 1,6 bis 2,4 Ampere bietet es effektiven Schutz gegen Überlastungen und Phasenausfälle. Die intuitive Bedienung erfolgt über ein Drehrad zur Ampere-Einstellung, während zusätzliche Funktionen wie eine Test-/Aus-Taste und eine Reset-Taste für Hand- und Automatikbetrieb die Benutzerfreundlichkeit erhöhen. Das Gerät ist gemäss den Normen IEC/EN 60947 und VDE 0660 zertifiziert und bietet eine Schutzart von IP20, was es für den Einsatz in verschiedenen industriellen Anwendungen geeignet macht. Mit einem Hilfsschalter, der einen Schliesser und einen Öffner umfasst, ist das Überlastrelais vielseitig einsetzbar und gewährleistet eine sichere und effiziente Motorsteuerung. - Einstellbarer Strombereich von 1,6 bis 2,4 A - Direktanbau an Kleinschützen - Inklusive Hilfsschalter mit 1 Schliesser und 1 Öffner - Test-/Aus-Taste und Reset-Taste für Hand-/Automatikbetrieb - Zertifiziert nach IEC/EN 60947 und VDE 0660.51,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.