Domain überlastrelais.de kaufen?
Wir ziehen mit dem Projekt
überlastrelais.de um.
Sind Sie am Kauf der Domain
überlastrelais.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain überlastrelais.de kaufen?
Was ist der Unterschied zwischen Überstrom, Überlast und Kurzschluss?
Überstrom bezieht sich auf eine Stromstärke, die über dem Nennwert liegt und zu einer potenziellen Beschädigung von Geräten oder Leitungen führen kann. Überlast hingegen bezieht sich auf eine dauerhafte Überlastung eines Geräts oder einer Leitung, die zu einer Überhitzung und möglicherweise zu einem Ausfall führen kann. Ein Kurzschluss tritt auf, wenn ein Stromkreis einen geringen Widerstand aufweist und der Strom einen alternativen Weg findet, anstatt durch die vorgesehenen Komponenten zu fließen. Dies kann zu einem hohen Stromfluss führen und zu Schäden an Geräten oder sogar zu Bränden führen. **
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **


Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
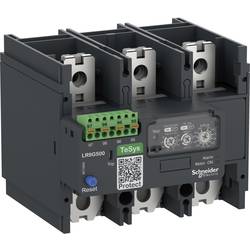
Schneider Electric Überlastrelais 1 St. LR9G500 ÜberlastTeSys protect - Giga Überlastrelais mit einem Nennstrombereich von 125-500A, Class 5E-30E für optimalen Motorschutz. Er bietet Schutz bei Phasenunsymmetrie, Phasenausfall, eingebautem Erdschluss und einphasigen Lasten. Das Gerät verfügt über manuelle und automatische Rückstellung und zeigt über eine LED-Anzeige Motor EIN und Voralarm an. Die Auslöseklassen sind wählbar von Class 5E bis 30E, um verschiedenen Anwendungsanforderungen gerecht zu werden, wie z.B. extremer Leichtanlauf bis zu extemem Schweranlauf. Green Premium-konform (RoHs/Reach).969,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Überlastrelais 1 St. LR9G115 ÜberlastTeSys protect - Giga Überlastrelais mit einem Nennstrombereich von 28-115A, Class 5E-30E für optimalen Motorschutz. Es bietet Schutz bei Phasenunsymmetrie, Phasenausfall, eingebautem Erdschluss und einphasigen Lasten. Das Gerät verfügt über manuelle und automatische Rückstellung und zeigt über eine LED-Anzeige Motor EIN und Voralarm an. Die Auslöseklassen sind wählbar von Class 5E bis 30E, um verschiedenen Anwendungsanforderungen gerecht zu werden, wie z.B. extremer Leichtanlauf bis zu extemem Schweranlauf. Green Premium-konform (RoHs/Reach).825,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **


Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
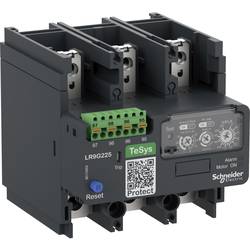
Schneider Electric Überlastrelais 1 St. LR9G225 ÜberlastTeSys protect - Giga Überlastrelais mit einem Nennstrombereich von 57-225A, Class 5E-30E für optimalen Motorschutz. Er bietet Schutz bei Phasenunsymmetrie, Phasenausfall, eingebautem Erdschluss und einphasigen Lasten. Das Gerät verfügt über manuelle und automatische Rückstellung und zeigt über eine LED-Anzeige Motor EIN und Voralarm an. Die Auslöseklassen sind wählbar von Class 5E bis 30E, um verschiedenen Anwendungsanforderungen gerecht zu werden, wie z.B. extremer Leichtanlauf bis zu extemem Schweranlauf. Green Premium-konform (RoHs/Reach).455,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Überlastrelais 1 St. LR9G500 ÜberlastTeSys protect - Giga Überlastrelais mit einem Nennstrombereich von 125-500A, Class 5E-30E für optimalen Motorschutz. Er bietet Schutz bei Phasenunsymmetrie, Phasenausfall, eingebautem Erdschluss und einphasigen Lasten. Das Gerät verfügt über manuelle und automatische Rückstellung und zeigt über eine LED-Anzeige Motor EIN und Voralarm an. Die Auslöseklassen sind wählbar von Class 5E bis 30E, um verschiedenen Anwendungsanforderungen gerecht zu werden, wie z.B. extremer Leichtanlauf bis zu extemem Schweranlauf. Green Premium-konform (RoHs/Reach).969,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Überstrom, Überlast und Kurzschluss?
Überstrom bezieht sich auf eine Stromstärke, die über dem Nennwert liegt und zu einer potenziellen Beschädigung von Geräten oder Leitungen führen kann. Überlast hingegen bezieht sich auf eine dauerhafte Überlastung eines Geräts oder einer Leitung, die zu einer Überhitzung und möglicherweise zu einem Ausfall führen kann. Ein Kurzschluss tritt auf, wenn ein Stromkreis einen geringen Widerstand aufweist und der Strom einen alternativen Weg findet, anstatt durch die vorgesehenen Komponenten zu fließen. Dies kann zu einem hohen Stromfluss führen und zu Schäden an Geräten oder sogar zu Bränden führen. **
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
Ähnliche Suchbegriffe für Kreditrisiko
-
Schneider Electric Überlastrelais 1 St. LR9G115 ÜberlastTeSys protect - Giga Überlastrelais mit einem Nennstrombereich von 28-115A, Class 5E-30E für optimalen Motorschutz. Es bietet Schutz bei Phasenunsymmetrie, Phasenausfall, eingebautem Erdschluss und einphasigen Lasten. Das Gerät verfügt über manuelle und automatische Rückstellung und zeigt über eine LED-Anzeige Motor EIN und Voralarm an. Die Auslöseklassen sind wählbar von Class 5E bis 30E, um verschiedenen Anwendungsanforderungen gerecht zu werden, wie z.B. extremer Leichtanlauf bis zu extemem Schweranlauf. Green Premium-konform (RoHs/Reach).825,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
-
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.